gopay钱包是哪个国家的
gopay钱包是哪个国家的”聚焦于对gopay钱包所属国家的探寻,gopay钱包是用于支持各类游戏、娱乐活动及相关活动资金流转的工具,落实要求在于准确查明其所属国家,以便用户清晰了解其运营背景,需注意,在相关活动中,若存在以虚假预测结果诱导参与行为,或进行误导宣传,可能使用户面临欺诈风险,用户应提高警惕,仔细甄别信息。
gopay钱包是哪个国家的
当用户在搜索引擎输入“gopay钱包是哪个国家的”时,往往伴随着对这一支付工具背景的疑惑:它是否属于某个特定国家?其运营主体是否具备合法资质?在全球化支付工具日益普及的今天,这类疑问不仅关乎用户对资金安全的考量,更涉及对跨境服务合规性的判断,本文将从支付工具的基本属性、运营模式、法律风险等角度展开分析,帮助读者厘清这一问题的核心逻辑。
支付工具的“国籍”如何界定?
支付工具的“国籍”通常指其运营主体注册地或主要监管机构所在国家,以常见的国际支付平台为例,PayPal的运营主体注册于美国,受美国金融监管部门约束;Alipay(支付宝国际版)则由中国蚂蚁集团运营,主要遵循中国及合作国家的金融法规,对于“gopay钱包”,需从其官方披露信息、域名注册、资金托管等维度综合判断。
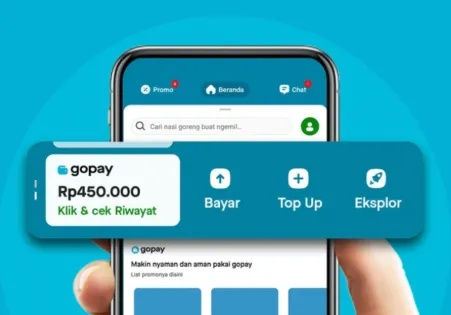
公开渠道中存在多个名为“gopay”的支付工具,其运营主体可能涉及不同国家,部分东南亚国家的本地支付平台会以“go+支付”命名,以突出便捷性;而某些欧洲或北美的小型支付服务商也可能采用类似名称拓展市场,这种命名方式容易引发混淆,用户需通过官方网站、应用商店开发者信息等渠道核实其注册地,若某“gopay钱包”的应用开发者显示为印度尼西亚公司,且域名后缀为“.id”,则可初步判断其与东南亚市场关联较强。
需注意的是,支付工具的“国籍”并不直接决定其安全性,合规的跨境支付平台需在运营地获得金融牌照,并接受反洗钱、数据保护等监管,用户应重点关注其是否公开披露监管信息,而非仅凭名称或宣传语判断背景。
数字支付中的“国籍”为何重要?
在数字支付场景中,支付工具的“国籍”与用户权益保护密切相关,不同国家的金融监管框架差异显著:欧盟通过《通用数据保护条例》(GDPR)严格限制数据跨境流动,美国则依赖州与联邦层面的多层级监管,而东南亚部分国家可能对新兴支付工具采取更灵活的试点政策,若用户参与的支付活动涉及跨境资金流动,运营主体的合规性直接影响资金结算效率、纠纷解决途径及法律追责可能性。
某用户通过一款声称“全球通用”的“gopay钱包”参与线上游戏中的虚拟物品交易,若该平台实际注册于监管宽松的离岸金融中心,且未在用户所在国取得支付牌照,一旦发生资金冻结或交易纠纷,用户可能面临维权成本高、法律适用复杂等问题,部分非合规平台可能通过模糊“国籍”规避监管,例如宣称“总部在欧洲”但实际运营团队位于其他地区,这种信息不对称会加剧用户风险。
从行业角度看,支付工具的“国籍”也影响其业务范围,受美国监管的支付平台可能无法直接为伊朗、朝鲜等受制裁国家的用户提供服务;而中国监管下的支付机构需遵守外汇管理规定,限制个人年度购汇额度,用户选择支付工具时,需确认其服务范围与自身需求匹配,避免因合规问题导致账户限制或资金损失。
警惕“国籍”背后的虚假宣传陷阱
部分非合规支付平台会利用用户对“国籍”的认知偏差进行虚假宣传,某些平台可能宣称“由某发达国家金融机构背书”,但实际仅在该国注册空壳公司,未开展实质性业务;或通过修改应用描述、伪造合作方logo等方式,营造“国际化”“正规化”的假象,这类宣传往往伴随高收益承诺、低门槛参与等诱导性话术,吸引用户参与虚拟物品交易、预测类相关活动等。
虚假宣传的危害不仅限于经济损失,用户若因轻信“国际大平台”的宣传而泄露身份证、银行卡等敏感信息,可能面临身份盗用、账户被盗刷等风险,部分平台可能通过“国籍”包装规避法律追责,例如将服务器设在监管空白地区,导致用户即使发现被骗也难以通过法律途径维权。
识别虚假宣传需关注三个细节:一是核查运营主体信息,通过企业信用查询工具确认其注册地、实缴资本、股东背景等;二是警惕过度承诺,零风险”“保本收益”等表述往往违反金融监管规定;三是验证合作方资质,若平台宣称与某知名机构合作,可通过官方渠道核实合作真实性。
专家建议:如何理性选择支付工具?
金融领域专家指出,选择支付工具时应遵循“合规优先、风险可控”原则,优先选择持有用户所在国金融牌照的平台,例如在中国境内使用需持有《支付业务许可证》,在欧盟需获得电子货币机构(EMI)牌照;关注平台的数据安全措施,例如是否采用加密传输、是否通过ISO 27001认证等;避免参与未明确资金流向的预测类相关活动,此类活动可能涉及非法集资或金融诈骗。
对于“gopay钱包”类名称模糊的平台,用户可通过以下步骤核实:第一步,访问应用商店查看开发者信息,确认其注册地与宣传是否一致;第二步,搜索平台域名注册信息,通过WHOIS查询工具获取注册商、注册时间等数据;第三步,查阅用户评价,重点关注资金到账速度、客服响应效率等实际体验;第四步,咨询专业机构,例如向当地金融监管部门或消费者协会确认平台合规性。
若发现平台存在虚假宣传、资金异常等风险,用户应立即停止参与行为,保留交易记录、宣传截图等证据,并通过官方渠道举报,避免向他人推荐可疑平台,防止风险扩散。
“gopay钱包是哪个国家的”这一问题,本质是用户对支付工具合规性的关切,在数字支付普及的今天,支付工具的“国籍”不仅是地域标识,更是合规性、安全性的重要参考,用户需通过官方渠道核实信息,警惕虚假宣传陷阱,理性参与相关活动,面对层出不穷的支付平台,保持“核实背景、控制风险、及时维权”的意识,才是保护自身权益的关键。
文章声明:以上内容(如有图片或视频亦包括在内)除非注明,否则均为网站名称原创文章,转载或复制请以超链接形式并注明出处。http://mip.mtekq.com/Post/details/20261029311334.shtml
 冀清树